Digital Wallet: Debit & Credit
TarrySoftØkonomiBekræftet
- 3.09K Anmeldelser
- 4,7
- Downloads
- 1.000.000+
- Pris
- Free
Skærmbilleder
 Analyse af Appwesome
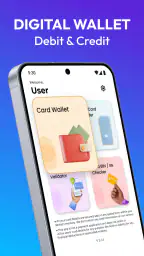
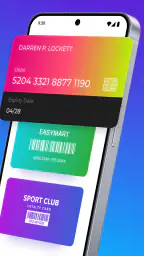
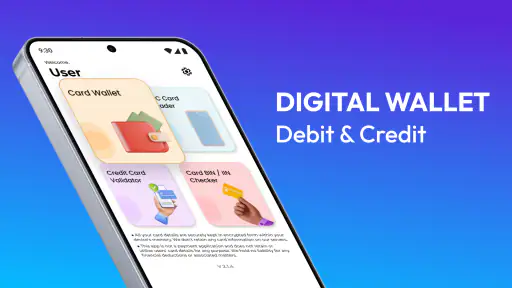
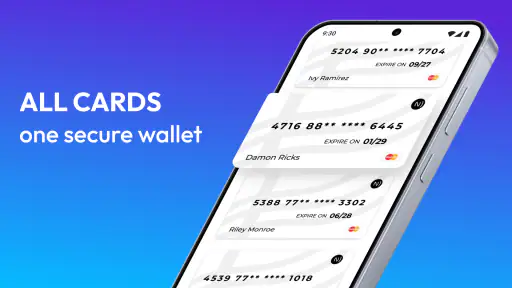
Når jeg overvejer en digital pung, tænker jeg først på, hvad jeg faktisk vil bruge den til, og hvilke oplysninger jeg er villig til at samle ét sted. Digital Wallet: Debit & Credit er en gratis økonomiapp fra TarrySoft, og dens tydelige idé er at give kort og relaterede funktioner en fælles plads på telefonen. Den har også en NFC-læser, hvilket gør den mere relevant for folk, der vil undersøge kort på mobilen, end for dem, der blot ønsker endnu en oversigt over deres forbrug.
Det er dog værd at skelne mellem en digital pung og ens bank. En app, der hjælper med at organisere kort, er ikke automatisk en erstatning for bankens egne funktioner, betalingskort eller officielle kontoværktøjer. Jeg ville derfor begynde med et afgrænset formål: Vil jeg have kortoplysninger samlet, bruge NFC-læseren eller blot finde en praktisk måde at holde styr på kortene? Jo klarere formålet er, desto lettere er det at vurdere, om appen passer til ens behov.
En pung på telefonen – men med et praktisk forbehold
En mobil pung er mest nyttig, når den gør en konkret opgave lettere. Hvis jeg står ved en skranke og skal finde et kort, eller vil have et hurtigt overblik over, hvilke kort jeg har med mig, kan et samlet digitalt sted være mere overskueligt end en stak plastikkort i tasken. NFC-læseren giver appen en særlig vinkel, men jeg ville ikke uden videre antage, at det betyder, at alle kort kan bruges til kontaktløs betaling. Den praktiske forskel afhænger af, hvad appen faktisk understøtter i den situation, jeg står i.
Det er også et nyttigt sted at sætte forventningerne rigtigt: En app med kort i navnet bør ikke forveksles med en bankkonto eller en betalingsløsning, før man har set, hvordan de konkrete funktioner fungerer. Jeg ville beholde bankens app til saldo, overførsler og officielle kontoadvarsler og bruge en ekstra pung, hvis den løser en særskilt opgave. Det giver en mere robust hverdag end at lægge alle forventninger i én app.
Enkel opsætning og brugervenlighed
Når du først downloader Digital Wallet: Debit & Credit, bliver du mødt med en meget intuitiv opsætning. Jeg blev positivt overrasket over, hvor nemt det var at komme i gang. Der er ingen komplicerede trin eller forvirrende instruktioner. Du opretter bare en konto, og vupti, du er klar til at begynde at administrere dine penge.
Brugerfladen er virkelig ren og overskuelig. Jeg kunne nemt finde rundt i de forskellige funktioner uden at skulle rode rundt. Det er som om, de har tænkt på alt for at gøre det så simpelt som muligt for brugeren.
Hvad den passer til – og hvor grænsen går
Appen er bedst at overveje, hvis du har flere kort og ønsker et digitalt sted at organisere dem, eller hvis NFC-læseren er en funktion, du konkret vil prøve. Den kan også være relevant for en person, der gerne vil supplere bankens egen app med en anden måde at håndtere kort på. Men hvis dit primære behov er detaljeret kontobudgettering, regningsbetaling eller fuld styring af bankforhold, ville jeg først undersøge, om din bank allerede gør det bedre og mere direkte.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


En realistisk brugssituation kunne være at gøre klar til en rejse. Jeg ville gennemgå de kort, jeg forventer at bruge, kontrollere at jeg stadig har de fysiske kort og adgang til bankens app, og derefter bruge pungappen som et ekstra organiseringslag. Hvis telefonen løber tør for strøm, eller en butik ikke accepterer den måde, jeg forsøger at betale på, er plastikkortet stadig min reserve. Den lille vane gør en digital løsning mere praktisk uden at gøre den til et risikabelt enkeltpunkt.
Et andet godt arbejdsflow er at prøve én funktion ad gangen i stedet for at flytte hele sin økonomi over på én gang. Start med et kort, lær hvordan det vises og håndteres, og undersøg derefter NFC-læseren særskilt. På den måde kan du afgøre, om den sparer tid, før du bruger mere energi på opsætning. Det er især fornuftigt, hvis du blot er nysgerrig på appen og endnu ikke ved, om den passer ind i din rutine.
Kort, NFC og oplysninger, man bør tænke over
En kortrelateret app rejser helt naturligt spørgsmål om tillid. Kortoplysninger er følsomme, så jeg ville selv tage et øjeblik til at læse de tilladelser, appen beder om, og overveje, om de passer til den funktion, jeg er ved at bruge. En NFC-læser kan være nyttig, men jeg ville kun aktivere eller bruge funktioner, jeg forstår, og undgå at behandle en teknisk læsning som en garanti for, at et kort kan bruges til betaling.
Jeg ville også være opmærksom på, hvad jeg indtaster manuelt, og om jeg reelt har brug for at gemme bestemte oplysninger i appen. En nyttig tommelfingerregel er at begynde med det mindst følsomme setup, der stadig løser opgaven. Hvis appen beder om adgang, der virker uvedkommende for det, jeg prøver at gøre, ville jeg standse og undersøge formålet, før jeg fortsætter. Det er ikke mistillid for mistillidens skyld; det er almindelig omtanke, når en app handler om betalingskort.
Et spørgsmål mange vil have, er, om appen erstatter bankens betalingskort eller betalingstjeneste. Jeg ville ikke regne med det alene ud fra navnet. Behold bankens officielle løsning til betalinger og kontoadministration, indtil du selv har kontrolleret, hvad appens funktioner gør på din telefon og med dine kort. Et andet naturligt spørgsmål er, om NFC-læseren kan læse alle kort: det bør man afprøve med et kort, man er tryg ved at bruge til formålet, og ikke antage, at alle korttyper opfører sig ens.
Pris, valg og den daglige anvendelse
Appen kan hentes gratis, men der findes køb i appen, som faktureres via Play, fra otte kroner til 829 kroner. Jeg ville derfor se nærmere på betalingsskærme og vilkår, før jeg vælger en betalt funktion, og skelne mellem det, der kan prøves uden betaling, og det, der koster ekstra. Det er en enkel måde at undgå at betale for noget, man endnu ikke ved, om man vil bruge.
Hvis du sammenligner den med bankens egen app, er forskellen først og fremmest formålet: banken er typisk det naturlige sted at kontrollere den officielle konto, mens en særskilt digital pung kan være interessant for kortorganisering og NFC-funktioner. Sammenlignet med at gemme kort i en fysisk pung er fordelen, at telefonen kan samle dem; ulempen er, at du bliver afhængig af telefonen og appens måde at håndtere oplysninger på. Jeg ville vælge efter den konkrete opgave frem for at antage, at én løsning skal erstatte alle de andre.
Appen er PEGI 3, har en gennemsnitlig vurdering på 4,7 baseret på omkring 22.000 bedømmelser og er installeret over en million gange. Det fortæller mig, at mange har prøvet den, men det kan ikke afgøre, om dens håndtering af kort passer til mine egne krav. TarrySoft står bag appen, som udkom den 12. maj 2024; den aktuelle version er 2.1.5, og den kræver Android 7.0 eller nyere. De oplysninger gør det lettere at vurdere kompatibilitet, men jeg ville stadig lade min egen afprøvning af arbejdsgangen afgøre, om den er værd at beholde.
Funktioner der gør en forskel
Hvad kan denne app så, spørger du måske? Nå, lad mig fortælle dig lidt om de funktioner, der virkelig skiller sig ud. Først og fremmest kan du nemt linke dine bankkonti og kreditkort til appen. Det betyder, at du har alle dine økonomiske oplysninger samlet ét sted. Det sparer tid og gør det lettere at følge med i dine udgifter.
En anden fantastisk funktion er budgetværktøjet. Jeg satte mig ned og lavede et budget for måneden, og appen hjalp mig med at holde mig på sporet. Den sender endda små påmindelser, hvis jeg nærmer mig mine grænser, hvilket jeg personligt fandt ret nyttigt.
Jeg kan også godt lide, at appen tilbyder personaliserede rapporter. Det giver et klart billede af, hvor mine penge går hen, og hvor jeg måske kan skære lidt ned. Det føles lidt som at have en personlig økonomisk rådgiver lige i lommen.
Sikkerhed og pålidelighed
Så lad os tale lidt om sikkerheden. Jeg ved, at mange mennesker er bekymrede over at dele deres finansielle oplysninger digitalt. Men med Digital Wallet: Debit & Credit følte jeg mig ret tryg. De bruger avanceret kryptering for at beskytte dine data, hvilket gav mig ro i sindet.
Jeg har brugt appen i et par uger nu, og den har været helt pålidelig. Ingen fejl eller nedbrud, bare en glat og problemfri oplevelse. Det er noget, jeg virkelig sætter pris på, især når det kommer til noget så vigtigt som mine finanser.
Et bevidst valg frem for en automatisk løsning
Mit vigtigste råd er at behandle bekvemmelighed og sikkerhed som to separate spørgsmål. At en app føles let at bruge, fortæller ikke i sig selv, hvilke oplysninger der gemmes, eller hvordan de håndteres. Før jeg lægger kort ind, ville jeg læse de synlige oplysninger om privatliv og tilladelser, kigge efter de kontroller, appen selv tilbyder, og sikre mig, at jeg ved, hvordan jeg kan fjerne et kort eller afslutte brugen, hvis jeg ombestemmer mig. Hvis de valg ikke er tydelige for mig, ville jeg vente med at tilføje følsomme oplysninger.
Det gælder især, hvis telefonen deles med andre, eller hvis man bruger den til både arbejde og privatliv. Et kort på en fælles eller let tilgængelig enhed giver en anden praktisk risiko end et kort i ens egen telefon. Jeg ville også tænke over, om jeg har brug for at have alle kort samlet, eller om det er bedre kun at tilføje dem, jeg faktisk bruger. Færre gemte oplysninger kan gøre oversigten mindre komplet, men det kan være et rimeligt kompromis for den, der ønsker at begrænse, hvad der ligger i en ekstra app.
Hvis du primært ønsker at holde styr på husholdningens udgifter, er det værd at afprøve, om budgetværktøjet og rapporterne hjælper med netop den vane, du vil ændre. En rapport er kun nyttig, hvis den gør et valg tydeligere: eksempelvis om et bestemt forbrugsmønster gentager sig, eller om dit budget er realistisk. Jeg ville sætte et enkelt mål for den første måned og kontrollere, om appens overblik faktisk fører til en beslutning, i stedet for blot at kigge på tal uden at bruge dem.
Hvem jeg ville anbefale den til
Jeg ville anbefale at undersøge appen, hvis du kan pege på en konkret fordel ved at have kortværktøjer og økonomisk overblik samlet på mobilen, og hvis du er indstillet på selv at kontrollere de relevante valg omkring data. Den kan være et supplement for den organiserede bruger, som gerne vil prøve NFC-læseren eller skabe en ekstra struktur omkring kort og forbrug. Den er mindre oplagt for en person, der allerede er tilfreds med bankens værktøjer, ikke ønsker at indtaste finansielle oplysninger i en ekstra tjeneste eller forventer, at en digital pung automatisk kan betale overalt.
Der er også et spørgsmål om afhængighed af én enhed. Hvis telefonen bliver væk, er løbet tør for strøm eller ikke er ved hånden, kan en mobilbaseret arbejdsgang ikke hjælpe i øjeblikket. Jeg ville derfor ikke smide de fysiske kort væk eller gøre appen til den eneste vej til mine penge. Den fungerer bedst som et praktisk supplement, når den sparer et trin, ikke som en erstatning for de løsninger, der allerede giver adgang til ens bank.
Afsluttende tanker
Alt i alt har jeg virkelig nydt at bruge Digital Wallet: Debit & Credit. Det er en app, der lever op til sit navn ved at gøre det nemt at håndtere både debet og kredit. Hvis du leder efter en måde at få mere kontrol over dine penge, kunne dette meget vel være løsningen for dig.
Giv det et skud, og se hvordan det kan ændre din måde at håndtere penge på. Jeg er glad for, at jeg gjorde det, og jeg tror, du vil være det samme!
Højdepunkter
- Nem grænseflade til hurtig navigation.
- Hurtige transaktioner uden forsinkelser.
- Understøtter flere valutaer.
- Sikkerhedsfunktioner i topklasse.
- Integration med populære banker.
Begrænsninger
- Kræver konstant internetforbindelse.
- Begrænset kundesupport tilgængelig.
- Nogle funktioner er betalingslåste.
- For mange notifikationer til tider.
- Kompatibilitet kan variere mellem enheder.
Ofte stillede spørgsmål
01Hvordan sikrer Digital Wallet mine finansielle oplysninger?
Digital Wallet bruger stærke krypteringsmetoder til at beskytte dine finansielle oplysninger. Alle transaktioner og dataoverførsler er sikret med SSL-kryptering, og appen kræver to-faktor-godkendelse for ekstra sikkerhed. Derudover gemmes følsomme oplysninger i en sikret cloud, hvilket beskytter mod uautoriseret adgang.
02Hvilke korttyper kan jeg tilføje til Digital Wallet?
Digital Wallet understøtter en bred vifte af korttyper, herunder både debet- og kreditkort fra de fleste større udbydere som Visa, MasterCard og American Express. Du kan også tilføje butikskort samt loyalitetskort, hvilket gør det nemt at samle alle dine kort ét sted.
03Er der gebyrer forbundet med brug af Digital Wallet?
Selve download og oprettelse af en konto i Digital Wallet er gratis. Der kan dog være gebyrer forbundet med visse transaktioner, især hvis du foretager internationale overførsler. Det er vigtigt at læse vilkårene og betingelserne grundigt for at forstå eventuelle omkostninger.
04Kan jeg bruge Digital Wallet offline?
Digital Wallet kræver en internetforbindelse for at opdatere kontosaldi og behandle transaktioner. Dog kan visse funktioner, som at fremvise dine kortoplysninger, være tilgængelige offline. For optimal funktionalitet anbefales det at have internetadgang, når du bruger appen.
05Hvordan kan jeg spore mine udgifter med Digital Wallet?
Digital Wallet tilbyder en omfattende udgiftssporingsfunktion, der giver dig mulighed for at kategorisere og analysere dine transaktioner. Du kan få overblik over dine forbrugsmønstre gennem grafer og rapporter, hvilket hjælper dig med at budgettere bedre og holde styr på dine økonomiske mål.
Digital Wallet: Debit & Credit på andre sprog
